Domain shtf.de kaufen?
Wir ziehen mit dem Projekt
shtf.de um.
Sind Sie am Kauf der Domain
shtf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shtf.de kaufen?
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **

Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
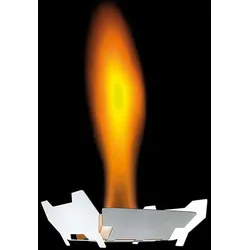
Esbit Notfall-KochsetEin echtes Platzwunder: Der Notfallkocher inkl. 3x14g Trockenbrennstoff-Tabletten Passt nicht gibt’s nicht. Zumindest nicht für diesen Kocher, der in wirklich jeder Ausrüstung noch seinen Platz findet. Denn für den Transport lassen sich die Seitenwände zusammenfalten, zum Kochen einfach und schnell wieder hochklappen – und das bis zu 15mal. Perfekt für ein heißes Getränk oder eine kleine warme Mahlzeit, und ideal für alle, die mit kompaktem Gepäck unterwegs sind. Zum Lieferumfang gehören 3 Trockenbrennstoff-Tabletten mit einer Brenndauer von je ca. 12 Minuten. Details Für Töpfe, Becher und Pfannen geeignet Sehr flach zusammenlegbar Packmaß L 88mm x B 115mm x 15 mm Ultraleicht Inkl. Brennstoff kann bis zu 15mal verwendet werden Gefahrenhinweise Entzündbarer Feststoff. Kann allergische Hautreaktionen verursachen. Sicherheitshinweise Einatmen von Staub vermeiden. Schutzhandschuhe tragen. Bei Berührung mit der Haut: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Wir hatten die Idee, einen Kocher vorwiegend für Notfälle oder als „back-up“ anzubieten. Das Ergebnis war dieser preisgünstige, mehrfach wiederverwendbare Notfallkocher inklusive Trockenbrennstoff. Entwickelt wurde er ursprünglich für Rationspakete, bei denen geringer Platzbedarf und niedriges Gewicht eine wichtige Rolle spielen.4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **


Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
Was kostet eine freiwillige gesetzliche Krankenversicherung?
Eine freiwillige gesetzliche Krankenversicherung richtet sich nach dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse unterschiedlich ausfallen kann. Selbstständige zahlen den vollen Beitrag alleine. Die genauen Kosten können daher je nach Einkommen und Krankenkasse variieren. **
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
-
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
-
Esbit Notfall-KochsetEin echtes Platzwunder: Der Notfallkocher inkl. 3x14g Trockenbrennstoff-Tabletten Passt nicht gibt’s nicht. Zumindest nicht für diesen Kocher, der in wirklich jeder Ausrüstung noch seinen Platz findet. Denn für den Transport lassen sich die Seitenwände zusammenfalten, zum Kochen einfach und schnell wieder hochklappen – und das bis zu 15mal. Perfekt für ein heißes Getränk oder eine kleine warme Mahlzeit, und ideal für alle, die mit kompaktem Gepäck unterwegs sind. Zum Lieferumfang gehören 3 Trockenbrennstoff-Tabletten mit einer Brenndauer von je ca. 12 Minuten. Details Für Töpfe, Becher und Pfannen geeignet Sehr flach zusammenlegbar Packmaß L 88mm x B 115mm x 15 mm Ultraleicht Inkl. Brennstoff kann bis zu 15mal verwendet werden Gefahrenhinweise Entzündbarer Feststoff. Kann allergische Hautreaktionen verursachen. Sicherheitshinweise Einatmen von Staub vermeiden. Schutzhandschuhe tragen. Bei Berührung mit der Haut: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Wir hatten die Idee, einen Kocher vorwiegend für Notfälle oder als „back-up“ anzubieten. Das Ergebnis war dieser preisgünstige, mehrfach wiederverwendbare Notfallkocher inklusive Trockenbrennstoff. Entwickelt wurde er ursprünglich für Rationspakete, bei denen geringer Platzbedarf und niedriges Gewicht eine wichtige Rolle spielen.4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engler, Marina: Gesetzliche Betreuung. Ein Ratgeber für AngehörigeGesetzliche Betreuung. Ein Ratgeber für Angehörige , Der ausführliche Ratgeber rund ums Thema Betreuung Betreuung von Angehörigen oder selbst Betreuuer werden? Eine gesetzliche Betreuung wird dann sinnvoll, wenn Erwachsene wichtige Lebensbereiche nicht mehr selbst organisieren oder wesentliche Aufgaben nicht mehr allein bewältigen können. Diese Situationen können plötzlich oder auch schleichend auftreten. Wann ist also eine Betreuung sinnvoll und wie kann ich meinen Angehörigen die bestmögliche Betreuung gewährleisten? Der aktuelle Ratgeber von Stiftung Warentest beinhaltet die neuesten Änderungen der Betreuungsreform 2023 und beantwortet alle Fragen, die Angehörige zu Beginn und während einer Betreuung häufig haben: Wie werde ich Betreuer? Welche Rechte und Pflichten begleiten mich in diesem Fall? Wie lassen sich Alltagsprobleme lösen und was kann ich tun, wenn ich mit der Betreuung meiner Verwandten unzufrieden bin? Außerdem geht der Ratgeber ausführlich auf weitere Themen ein und bespricht diese anschaulich anhand von Praxisbeispielen. Praktische Checklisten, detaillierte Fragebögen und Musterbriefe helfen Ihnen eine Übersicht zu bekommen, Ihren Alltag zu erleichtern und sich ohne Stress an das Thema Betreuung heranzutasten. - mit den aktuellen Neuerungen der Betreuungsreform 2023 - hilfreiche Tipps und Ratschläge - mit praktischen Checklisten und detaillierten Fragebögen , Zylinderkopfschrauben > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Ein Ratgeber für Angehörige und Freunde##, Autoren: Engler, Marina~Nitschke, Kai, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbige Abbildungen und Grafiken, Keyword: alter; altersheim; anregung; betreutes wohnen; betreuung; fürsorge; geschäftsfähigkeit; gesundheit; handbuch; hinweise; kontrolle; pflege; pflegeeinrichtung; pflegeheim; pfleger; ratgeber; vertreter; vertretung; vollmachten; wohnheim, Fachschema: Altenpflege~Pflege / Altenpflege~Recht / Ratgeber (allgemein), Fachkategorie: Care of people with specific needs~Stationäre und häusliche Pflege~Häusliche Pflege und Betreuung~Ratgeber, Sachbuch: Recht, Region: Deutschland, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Altenpflege, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 216, Breite: 167, Höhe: 15, Gewicht: 333, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276286819,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
-
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
-
Was kostet eine freiwillige gesetzliche Krankenversicherung?
Eine freiwillige gesetzliche Krankenversicherung richtet sich nach dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse unterschiedlich ausfallen kann. Selbstständige zahlen den vollen Beitrag alleine. Die genauen Kosten können daher je nach Einkommen und Krankenkasse variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.